
A munka- és pihenőidő nyilvántartása, munkaidő beosztás, jelenléti ív
/in munkaügyek /by Potó Márta
A munka- és pihenőidő nyilvántartás,
munkaidő beosztás, jelenléti ív
Kezdjük a fogalmak tisztázásával:
A munkaidő beosztás a munkaidőt rögzíti, vagyis a munkaidő kezdetét és a munkaidő végét.
A jelenléti ív a jelenléteket rögzíti, az érkezés és a távozási időpontját, vagyis többet, mint a munkaidő.
– A Mt. 134. § (2) kimondja, hogy a nyilvántartásból naprakészen megállapíthatónak kell lennie a teljesített rendes és rendkívüli munkaidő, valamint a készenlét kezdő és befejező időpontjának is.
– A munkaidő nyilvántartások formai megjelenésére nincs törvényi előírás.
– A munkaidő beosztást legalább hét nappal korábban, legalább egy hétre előre kell elkészítenie a munkáltatónak és írásban kell közölnie a munkavállaló felé. Ennek hiányában, az utolsó munkaidő beosztás az irányadó.
– A minden héten azonos munkarendben dolgozó munkáltatóknál nem kell a beosztást minden egyes héten kihirdetni, csak a változó beosztásban dolgozóknál van ennek jelentősége.
– Jelenléti ívet minden nap érkezéskor és távozáskor is ki kell tölteni, azaz aki éppen dolgozik annak a munkaidő kezdete legyen beírva, aki hazament annak pedig a munkaidő vége is legyen rögzítve, de ezen kívül szerepeljen rajta az eltöltött munkaidő is.
– A naprakész vezetés törvényi követelménye azt jelenti, hogy a nyilvántartás legalább a nap utolsó órájában 24:00 óráig legyen kitöltve, nem lehet hó végén kitölteni a jelenléti ívet.
– Törvényi előírás nincs arra, hogy a munkavállalónak a jelenléti ívet alá kellene írnia, azonban ez a gyakorlatban mégis érvényesül, hiszen a nyilvántartásnak hitelesnek is kell lennie. Ez a hitelesség legegyszerűbben a munkavállaló aláírásával, igazolásával biztosítható.
– A munkaidő beosztásnak és a jelenléti ívnek is a munkavégzés helyszínén kell lennie.
– A nyilvántartások (munkaidő beosztás, jelenléti ív) vezetése a munkáltató felelőssége, de átruházhatja a munkavállalóra ezt a feladatot, de ettől még nem mentesül e felelősség alól, vagyis egy esetleges ellenőrzés során feltárt hiányosságok miatt a munkáltató büntethető, nem a munkavállaló!
– Fontos, hogy a hatósági, a munkáltatói és a munkavállalói oldalról is bármikor elérhetőek és ellenőrizhetőek legyenek ezek a nyilvántartások.
Gyakorlatban nagyon sok cég, szóban állapodik meg a munkavállalóval, mi a munkaideje, vannak olyan esetek is, amikor rugalmas beosztásban dolgozik a munkavállaló és senki nem kontrollálja, nem vezeti a nyilvántartást a ledolgozott óráiról, nem kap munkaidő beosztást. Kerüljük ezt a fajta laza hozzáállást a fenti témához, mert elég komoly munkaügyi bírságokat lehet kapni a jogszabály megkerüléséért.
Kövessen minket Facebookon!
Címkék
1+1% (2)
adóelőleg nyilatkozat (1)
adókedvezmény (3)
adóköteles rendezvény (1)
adóváltozások (1)
apaszabadság (1)
bérszámfejtés (2)
csed (4)
cégautó (1)
digitális könyvelés (2)
egyszázalék (2)
egyéni vállalkozás (4)
egyéni vállalkozó (3)
ellátások (2)
epr (1)
felmondás (1)
gyed (4)
gyes (4)
határidő (1)
kata (6)
kata adózás (2)
kisvállalati adó (1)
munkaidő (2)
munkanap (2)
munkanap áthelyezés (1)
munkaruha (1)
munkaszüneti napok (3)
munkaviszony (1)
nav (3)
navellenőrzés (1)
pályázatírás (1)
pótszabadság (1)
reprezentációs költség (1)
szabadság (1)
szja (7)
szja tervezet (4)
szocho (1)
vállalati adózás (2)
vállalkozás (2)
vállalkozás indítása (2)
végkielégítés (1)
átalányadó (2)
átalányadó 2023 (1)
átaányadó (1)
ünnepnapok (2)
Katás (egyéni) vállalkozás alapítása
/in kata /by Potó Márta
Katás (egyéni) vállalkozás alapítása
Egyéni vállalkozást indítása egy könnyű és gyors folyamat, de vannak részek, amelyekre oda kell figyelni.
Ha megbizonyosodtál róla, hogy a kata a legmegfelelőbb vállalkozási számodra és kiválasztottad az adózási formát (főállású, mellékállású vagy emelt) akkor vágj bele. Jó hír, hogy a folyamat összes része online elintézhető.
Egyéni vállalkozás indítása
Első lépésként keresd fel a www.magyarorszag.hu weboldalt azon belül a “Vállalkozás” menüpontot és ott kattints az “Egyéni vállalkozás”-ra.
Válaszd ki az “Egyéni vállalkozói tevékenység megkezdésének bejelentése” lehetőséget, majd a “Ügyintézés indítása” gombra kattintva KAÜ bejelentkezés után benyújthatod a kérelmeket. Add meg a személyes adataid majd kövesd az oldal utasításit.
Székhely
Vállalkozásodnak ki kell jelölnöd egy székhelyet, amit a következő oldalon tudsz megtenni. Figyelj rá, hogy mennyiben nem a te tulajdonodban van a bejelentett ingatlan, úgy a tulajdonostól vagy haszonélvezőtől kérned kell egy hozzájárulási nyilatkozatot.
Tevékenységi kör
Előre nézd át a felvehető tevékenységi köröket és Önálló Vállalkozók Tevékenységi Jegyzék kódokat az alábbi oldalon: https://www.ksh.hu/ovtj_kereso
Figyelj rá, hogy vannak engedélyhez és bejelentéshez kötött a tevékenységek, itt nézhetsz utána. https://cegalapitas.net/engedelykoteles-tevekenysegek.html
Ezután folytasd a kitöltést és válaszd ki a neked leginkább megfelelőt. Ne izgulj, később ügyfélkapun keresztül bármikor módosíthatod a tevékenységi köreidet.
További lépések és a kata adózás kiválasztása
Itt jön egy nagyon fontos pont, az adózási adatok megadása, ahol be kell jelölnöd, hogy az megadott lehetőségek közül melyek vonatkozzanak a vállalkozásodra.
- Alanyi adómentesség
Erre általában a válasz “igen” lesz, hiszen szeretnéd kihasználni a KATA nyújtotta lehetőséget. - Közösségi adószám igénylése, ami attól függ, hogy szeretnél-e külföldi adóalanyoknak számlázni.
- Kisadózók tételes adójával kapcsolatos nyilatkozatoknál válaszolj “igen”-nel, hogy bejelentsd magad KATA adózás alá. Ez azért fontos, mert ennek hiányában sima egyéni vállalkozó leszel és több/többféle adót kell fizeted.
- Itt add meg, hogy fő-vagy mellékállású vállalkozó leszel
Végül ne felejtsd el ellenőrizni az adatokat és befejezni a kitöltést. Javasoljuk, hogy mentsd le a kapott dokumentumokat a megfelelő helyekre.
Későbbi kötelezettségek
A kata adózás egy egyszerű adózási forma, de évről évre van néhány kötelezettség, amit nem szabad elfelejteni, különben meg is büntethetnek.
Kata tételes adó fizetése, minden hónapot követő hó 12. napjáig, ami 25, 50 vagy 75 ezer Ft/hónap. Ezt a NAV Kisadózó vállalkozások adója bevételi számlára kell utalnod (10032000-01076349). Ne felejtsd el megadni az egyéni vállalkozói adószámod a közleményben.
Iparűzési adó fizetése évente 2 alkalommal
A KATA adatlap leadásától számított 15 napon belül kell megtenned a bejelentés a helyi önkormányzatok online rendszerében Ügyfélkapun keresztül.
A tételes adózást választóknak két egyenlő részletben kell megfizetni az iparűzési adót a helyi önkormányzat számlájára. Az első részlet befizetési határideje 2022. március 15., a második részleté pedig 2022. szeptember 15. Mértéke 1%-os adókulcs esetén (annak, aki igénybe vette a pandémia miatti kedvezményes adózási módot) évi 25 ezer forint, 2%-os adókulcs esetén évi 50 ezer forint.
Normál iparűzési adó mellett a nettó árbevétel után kell HIPA-t fizetni, ami egy kisadózó esetében a KATA-s bevétel, amelyet lehet csökkenteni.
Kamarai hozzájárulás
A vállalkozásod alapításától számítva 5 napod van a regisztrációt megtenni a BKIK oldalán (https://mkik.hu/vallalkozoi-regisztracio). Ezt követően évente egységesen 5.000 Ft-ot kell fizetned és amit 2022. január 1-jétől nem a vállalkozás székhelye szerinti területi kamarának, hanem a Magyar Kereskedelmi és Iparkamarának, mint országos kamarának kell megfizetni. Utána minden évben március 31-ig kell megfizetni.
Bevételi nyilvántartás vezetése
Sokan nem tudják, de a bevételi nyilvántartás vezetése nem csak akkor kötelező a katások számára, ha csak készpénzes számlát állítanak ki. Naprakészen kell tartani, az bevételeket, mert egy esetleges NAV ellenőrzéskor biztosan ez lesz az első, amit kérni fognak a hatóságok.
Kata bevallás
Minden év február 25-éig kell benyújtani az előző évre vonatkozó kata bevallást benyújtania a Nemzeti Adó- és Vámhivatalhoz.
A 21KATA nyomtatványt (az a 2021-es évre vonatkozik) az Online Nyomtatványkitöltő Alkalmazással egyszerűen kitölthető és beküldhető. Amennyiben a kisadózó vállalkozás éves bevétele nem haladta meg a 12 millió forintot, tehát nem kötelezett a 40 százalékos mértékű adó fizetésére, akkor erről a 21KATA-bevallás főlapján kell nyilatkoznia. Viszont, ha a kisadózó vállalkozás éves bevétele meghaladta a 12 millió forintot, akkor meg kell fizetnie a 40 százalékos mértékű adót, akkor nem nyilatkozatot, hanem bevallást kell benyújtania, a 21KATA 01-es lapján.
Adatszolgáltatási kötelezettség
A bevallásban a katás vállalkozásnak továbbra is adatot kell szolgáltatnia azoknak az üzleti partnereinek a nevéről és címéről, amelyektől a naptári évben 1 millió forintot meghaladó bevételt szerzett. Ezt az adatszolgáltatást a nyomtatvány 21KATA-02-es lapján kell benyújtani.
Kövessen minket Facebookon!
Címkék
1+1% (2)
adóelőleg nyilatkozat (1)
adókedvezmény (3)
adóköteles rendezvény (1)
adóváltozások (1)
apaszabadság (1)
bérszámfejtés (2)
csed (4)
cégautó (1)
digitális könyvelés (2)
egyszázalék (2)
egyéni vállalkozás (4)
egyéni vállalkozó (3)
ellátások (2)
epr (1)
felmondás (1)
gyed (4)
gyes (4)
határidő (1)
kata (6)
kata adózás (2)
kisvállalati adó (1)
munkaidő (2)
munkanap (2)
munkanap áthelyezés (1)
munkaruha (1)
munkaszüneti napok (3)
munkaviszony (1)
nav (3)
navellenőrzés (1)
pályázatírás (1)
pótszabadság (1)
reprezentációs költség (1)
szabadság (1)
szja (7)
szja tervezet (4)
szocho (1)
vállalati adózás (2)
vállalkozás (2)
vállalkozás indítása (2)
végkielégítés (1)
átalányadó (2)
átalányadó 2023 (1)
átaányadó (1)
ünnepnapok (2)
Egyszerűsített foglalkoztatás
/in munkaügyek /by Potó Márta
Egyszerűsített foglalkoztatás
Az első fontos szabály, hogy az a munkáltató, akinek 300.000 Ft-ot elérő vagy meghaladó adótartozása van a szociális hozzájárulási adón, a rehabilitációs hozzájáruláson, a közterhen, vagy az munkavállalótól levont SZJA-n, nem alkalmazhatja ezt a foglalkoztatást.
Az egyszerűsített foglalkoztatás, ahogy arra a neve is utal, elárulja hogy ez egy egyszerűsített munkaviszony, ami általában alkalmi vagy idénymunkát takar. A különbség az egyszerűsített foglalkoztatás és a rendes munkaszerződés között az, hogy a hagyományos munkaszerződéssel ellentétben nem jelent hosszan tartó kötöttséget, megkezdéséhez nem szükséges bonyolult jogi, vagy egészségügyi procedúrák.
Az egyszerűsített foglalkoztatás szabályait 2010. évi LXXV. törvény (a továbbiakban: Eftv.) szabályozza.
Négy típusát különböztetjük meg:
– alkalmi munka: egy munkáltató egy naptári éven belül összesen 90 napot foglalkoztathatja így a munkavállalóját. Figyelni kell még arra, hogy egy hónap belül legfeljebb 15 napot dolgozhat úgy, hogy egymást követő napok maximum 5 nap lehet.
Ebben a formában foglalkoztatottak után napi 1.000 Ft közterhet kell megfizetni a NAV felé.
– mezőgazdasági idénymunka: ennél a típusnál a munkavállaló 120 napot dolgozhat egy naptári évben. A napi foglalkoztatás után fizetendő közteher összege 500 Ft/nap
– turisztikai idénymunka: Az előzőhöz hasonlóan itt is 120 napra szabályozták a ledolgozható napokat. Közteher szempontjából is megegyezik a mezőgazdasági idénymunkával, tehát itt is 500 Ft a napi közteher összege.
– filmipari statiszta munkavégzése esetén 4.000 Ft/nap közteher megfizetésére kötelezett a munkáltató. Ezzel a foglalkoztatási formával akár naponta is bejelenthetjük az alkalmazottakat, időkorlát nincs hozzárendelve.
Fontos, hogy az egyszerűsített foglalkoztatás esetén a munkáltatónak figyelni kell a törvényben meghatározott létszámkorlátra:
– az Mt. hatálya alá tartozó főállású személyt nem foglalkoztató munkáltató esetén az egy főt,
– egy főtől öt főig terjedő munkavállaló foglalkoztatása esetén a két főt,
– hattól húsz főig terjedő munkavállaló foglalkoztatása esetén a négy főt,
– húsznál több munkavállaló foglalkoztatása esetén a munkavállalói létszám 20 százalékát.
Ebben a foglalkoztatási módban is törvényileg meghatározzák a kötelező kifizetendő bért.
Ez az alábbi módon alakul, a korlátozásokkal együtt:
Itt is megkülönböztetjük a szakképzettséget igénylő munkakörben vagy a szakképzettséget nem igénylő munkakörben foglalkoztatottakat.
A szakképzettséget nem igénylő munkakörben foglalkoztatottak legkisebb kötelezőn adandó bére a minimálbér órabérének a 85%-a.
( 2022-ben 200.000/174= 1.149 -> 1.149*0.85=977 Ft/óra).
Szakképzettséget igénylő munkakörben az órabér a 01.01-én érvényes garantált bérminimum 87%-a.
( 2022-ben 260.000/174= 1.494 -> 1.494*0.87=1.300 Ft/óra)
Az egyszerűsített foglalkoztatásnál is el kell számolni az esetleges túlórát, és egyéb bérpótlékokat (éjszakai, vasárnapi).
Figyelni kell, hogy az alkalmi, mezőgazdasági idénymunka és a turisztikai idénymunka esetében a munkáltatóknak figyelni kell a maximálisan kifizethető napi bér összegére. Ez a napi minimálbér kétszeresében lett meghatározva, ami 2022-ben 18.400 Ft/nap/fő. Azt ezt meghaladó összeg TAO vagy KIVA alapot növelő tételnek minősül.
A munkavállalónak az ilyen foglalkoztatásból származó jövedelme után nincs adófizetési vagy bevallási kötelezettsége, mindaddig míg át nem lépi a mentesített keretösszeget. A mentesített keretösszeg a minimálbér, valamint a garantált bérminimum 130%-a.
Szakképzettséget nem igénylő munkakörben foglalkoztatottak esetében:
2022-ben 200.000/174= 1.149 -> 1.149*8*130%= 11.950 Ft/nap
Szakképzettséget igénylő munkakörben foglalkoztatottak esetében:
2022-ben 260.000/174= 1.494 -> 1.494*8*130%= 15.538 Ft/nap
Ahogy a rendes munkaviszony, ez is bejelentéssel jön létre. Ennek több módja is lehet
– xxT1042E elnevezésű (2022-ben 22T1042E) NAV által rendelkezésre bocsátott nyomtatvány
– a 185-ös telefonszámon
– applikáción keresztül okostelefonra letöltve
Minden bejelentésnél szükség van a munkavállaló személyes adataira. A bejelentést legkésőbb a munkavégzés előtt 1 órával szükséges megtenni. Bejelentés törlésére a bejelentést követő 2 órán belül van lehetőség. Amennyiben a bejelentést követő napon kezdődik a munkavégzés, vagy hosszabb időtartamra vonatkozott, akkor módosítani a módosítandó napon reggel 9 óráig lehet.
Bejelenteni, módosítani, törölni utólagosan nem lehet.
Ha egyszerűsített foglalkoztatás választunk akkor ügyeljünk rá, hogy a közterheket a xx08as járulékbevallásban kell bevallani, és tárgyhónapot követő hónap 12-ig kell megfizetni a NAV felé.
Kövessen minket Facebookon!
Címkék
1+1% (2)
adóelőleg nyilatkozat (1)
adókedvezmény (3)
adóköteles rendezvény (1)
adóváltozások (1)
apaszabadság (1)
bérszámfejtés (2)
csed (4)
cégautó (1)
digitális könyvelés (2)
egyszázalék (2)
egyéni vállalkozás (4)
egyéni vállalkozó (3)
ellátások (2)
epr (1)
felmondás (1)
gyed (4)
gyes (4)
határidő (1)
kata (6)
kata adózás (2)
kisvállalati adó (1)
munkaidő (2)
munkanap (2)
munkanap áthelyezés (1)
munkaruha (1)
munkaszüneti napok (3)
munkaviszony (1)
nav (3)
navellenőrzés (1)
pályázatírás (1)
pótszabadság (1)
reprezentációs költség (1)
szabadság (1)
szja (7)
szja tervezet (4)
szocho (1)
vállalati adózás (2)
vállalkozás (2)
vállalkozás indítása (2)
végkielégítés (1)
átalányadó (2)
átalányadó 2023 (1)
átaányadó (1)
ünnepnapok (2)
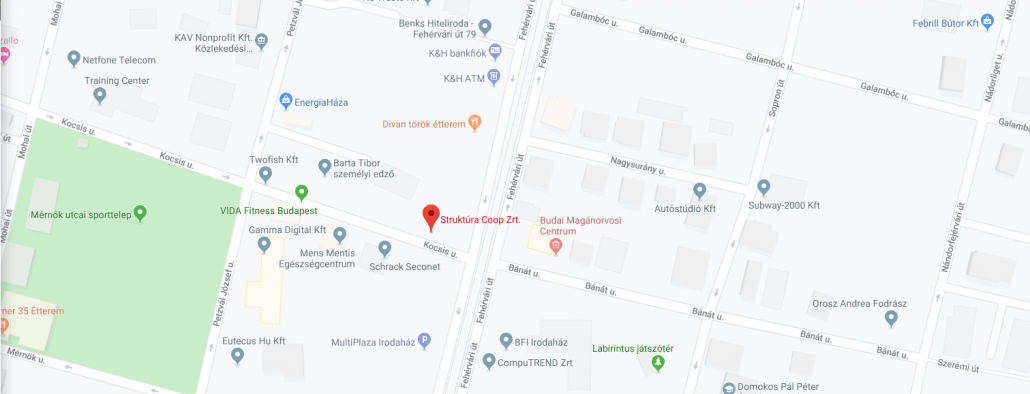
Kapcsolat
H-1119 Budapest,
Fehérvári út 85. C. ép. 4. em
Telefon: +36 1 365 17 45
E-mail: iroda@struktura-coop.hu
Ügyfélfogadás
Hétfő – 8:00-16:00
Kedd – 8:00-16:00
Szerda – 8:00-16:00
Csütörtök – 8:00-16:00
Péntek – zárva
(péntekenként az iratanyag leadás is szünetel)