Tévhitek a KATA adózásról
/in kata /by Potó Márta
TÉVHITEK A KATA ADÓZÁSRÓL
1. Katás vállalkozás költsége minden esetben csupán 50.000 forint havonta és kész is vagy!
Ez sajnos nem igaz.
Nézd meg, hogy pontosan milyen adózási típus felel meg neked legjobban. Ha van 36 órát meghaladó állásod vagy nyugdíjad, netán nappali tagozatos hallgató vagy akkor mindenképp válaszd a mellékállású kata adózást, mely 25.000 Ft havonta. Amennyiben a későbbekben szeretnél emeltebb ellátást igénybe venni akkor választ az emelt összegű kata adózást.
Emellett ne feledkezz meg arról, hogy amikor bejelentkezel a kata adózás alá, onnantól évente kamarai hozzájárulást kell fizetned, melynek összege 5.000 Ft. Továbbá évente kétszer iparűzési adót is kell fizetned.
Ezekről korábbi cikkünkből részletesen is tájékozódhatsz.
Ezek mellett a fix költségek mellet még lehetnek olyan járulékos költségek, mint a könyvelői díj vagy egy számlázó program magasabb csomagja.
Sőt, bizonyos esetekben 40%-os különadó is terhel.
2. Katásként nem vagy jogosult ellátásokra és nem igényelhetsz táppénzt.
Ez sem igaz. Amennyiben főállású katás vállalkozó vagy van ellátási alapod, így igényelhetsz táppénzt is. Természetesen az ellátások időszakában nem állíthatsz ki számlát. Amennyiben a táppénz időszakának hossza eléri a 30 napot, vagy a teljes hónapban táppénzben részesülsz, akkor kata adót sem kell fizetni.
Az ellátások iránti kérelmeket az egészségbiztosító honlapján található elektronikus ügyintézéssel kérheted.
3. Katásként nem számlázhatsz áfásan.
A kata és az áfa kérdéskörét külön kell kezelni. A katás egyéni vállalkozók ugyanúgy az áfatörvény hatálya alá tartoznak, de lehetőségük van évi 12 millió Ft-ig alanyi adómentességet választani és áfa mentesen (AM) számlázni.
Emellett dönthetsz úgy is, hogy rögtön bejelentkezel áfakörbe, de ezt igencsak át kell gondolni egy könyvelővel vagy adótanácsadóval. Főleg egy év közi alakulásnál, mert a KATA keret és az ÁFA mentes keret ebben az esetben nem egyezik meg egymással. Míg a katának havi keretösszege van, addig az áfát naptári napra kell arányosítani!
4. A kata havi maximum kerete 1 millió forint.
Ez ebben a formában nem igaz. Valójában a kata- és alanyi adómentes kerete a teljes évre vonatkozik, azaz az 1 évre vonatkozó keret 12.000.000 Ft. Azaz, ha például egyik hónapban a számlázott bevételed 1.800.000 Ft-ot, de a másik hónapé csak 200.000 Ft és így tovább akkor rendben leszel éve végén. Figyelj oda, hogy ha katás vállalkozásod év közben indítottad vagy szüneteltetted akkor az éves keret ennek megfelelően változik.
5. Ha katás vállalkozó vagy akkor nem lehet alkalmazottad.
Ez sem igaz.
Katás vállalkozóként is lehet alkalmazottat foglalkoztatni és akár egyszerűsített foglalkoztatás keretében is megteheted. Viszont fontos kiemelni, hogy az az ő jövedelmük után a jogszabályok alapján adókötelezettségek keletkeznek, vagyis az alkalmazottak után fizetendő adókötelezettségeket nem váltja ki a te katád.
Az egyszerűsített foglalkoztatás szabályairól ebben a cikkünkben olvashatsz.
Akinek nincs munkavállalója, ő egy fő egyszerűsített munkavállalót alkalmazhat csak, azaz minden napra 1 főt, vagy 1 napra 365 főt.
6. Az egyéni vállalkozás alapítása egyenlő a katás vállalkozással.
Ez sem igaz.
Az egyéni vállalkozói regisztrációd alatt találod a Kisadózók tételes adójával kapcsolatos nyilatkozatokat. Itt kell “igen”-nel nyilatkoznod és bejelented magad KATA alá. Ez azért fontos, mert ennek hiányában sima egyéni vállalkozó leszel.
Amennyiben már egyéni vállalkozó vagy és később szeretnék kata adózásra váltani, akkor webes ügysegéden keresztül be kell jelentkezni a KATA hatálya alá. Szintén azt az igent kell bejelölni.
7. Katásoknak nem kell könyvelő.
Cikkünk elolvasása után, ezt döntse el mindenki maga, érdemes-e egy könyvelővel könyveltetni vagy a hallottam a barátomtól, hogy ő is meg tudja csinálni és majd segít nekem is jó lesz-e?
Ebben a cikkünkben összefoglaltuk, hogy szerintünk miért érdemes katásként könyvelő szakértelmét igénybe venni.
Kövessen minket Facebookon!
Címkék
1+1% (2)
adóelőleg nyilatkozat (1)
adókedvezmény (3)
adóköteles rendezvény (1)
adóváltozások (1)
apaszabadság (1)
bérszámfejtés (2)
csed (4)
cégautó (1)
digitális könyvelés (2)
egyszázalék (2)
egyéni vállalkozás (4)
egyéni vállalkozó (3)
ellátások (2)
epr (1)
felmondás (1)
gyed (4)
gyes (4)
határidő (1)
kata (6)
kata adózás (2)
kisvállalati adó (1)
munkaidő (2)
munkanap (2)
munkanap áthelyezés (1)
munkaruha (1)
munkaszüneti napok (3)
munkaviszony (1)
nav (3)
navellenőrzés (1)
pályázatírás (1)
pótszabadság (1)
reprezentációs költség (1)
szabadság (1)
szja (7)
szja tervezet (4)
szocho (1)
vállalati adózás (2)
vállalkozás (2)
vállalkozás indítása (2)
végkielégítés (1)
átalányadó (2)
átalányadó 2023 (1)
átaányadó (1)
ünnepnapok (2)
KATA adózás előnyei, hátrányai
/in kata /by Potó Márta
KATA adózás előnyei, hátrányai
ELŐNYÖK
1. Átlátható, fix költségek, ami mellett főállásban biztosított is leszel
A kisadózó vállalkozások tételes adója azt jelenti, hogy főállásúként egy összegben fizeted be a
– személyi jövedelemadót
– osztalékalap után fizetendő adót
– társasági adót
– járulékokat
– egészségügyi hozzájárulást
– szociális hozzájárulási adót
Háromféle kata adózási típusból választhatsz:
– Főállású kisadózó – Abban az esetben, ha főállású katás vagy és a katás vállalkozásod mellett nincs olyan jogviszonyod, amely mellékállást eredményezhet. Ebben az esetben a kata adó 50.000 Ft/hónap.
– Mellékállású kisadózó –Ha a katás vállalkozásodon kívül van más jogviszonyod, ami alapján mellékállásúnak minősülsz (van heti órát elérő munkaviszonyod, van külföldön biztosítási jogviszonyod, társas vállalkozásnak minősülsz, rokkantsági ellátásban vagy rehabilitációs ellátásban részesülsz, nevelőszülői jogviszonyban vagy, nyugdíjas vagy nappali tagozatos hallgató vagy). Ennek összege 25.000 Ft/hó.
– Emelt összegű kata adó – Ha fontos, hogy magasabb legyen a havi ellátási alap akkor főállásúként választhatod ezt a formát is, melynek összege 75.000 Ft.
Emellett még 2 befizetendő tétel van:
Kamarai hozzájárulás melynek díja egységesen évi 5000 Ft és amit 2022. január 1-jétől nem a vállalkozás székhelye szerinti területi kamarának, hanem a Magyar Kereskedelmi és Iparkamarának, mint országos kamarának kell megfizetni.
Iparűzési adó, ami többféleképpen számolható:
– fix összegű adó, ami 2.500.000,- adóalap után az önkormányzat illetékességi területén érvényes adómértéknek megfelelő összeg. Pl. Budapest esetén, 2%, azaz évi 50.000,- forint.
– ha a bevétel, nem haladja meg éves szinten a 8 millió forintot, akkor egyszerűsített meghatározással, a bevétel 80%-a után kell megfizetni az adót az önkormányzat illetékességi területén érvényes adómértékkel
– általános szabályok szerinti adómegállapítás: bevétel – anyagköltség – közvetített szolgáltatás – eladott áruk beszerzési értéke = adóalap * önkormányzat illetékességi területén érvényes adómértékkel = fizetendő adó
2. Katás vállalkozásod bármikor tudod szüneteltetni
Ha biztos vagy benne, hogy legalább 1 hónapig nem fogsz katásként munkát végezni, akkor érdemes a vállalkozásodat szüneteltetned. Ezt azt jelenti, hogy nem kell kata adót fizetned és spórolhatsz az iparűzési adóval is.
De figyelj oda, mert ha főállású katás vagy, akkor a szüneteltetés ideje alatt nem leszel biztosított. Ebben az estben érdemes egészségügyi szolgáltatási járulékot fizetned, aminek itt tudsz utánanézni.
3. Katásként biztosított vagy és jogosult vagy ellátásokra is
Főállású katás vállalkozóként az ellátási van ellátási alapos 108.000 Ft lesz, míg ha az emelt összegű katát választod akkor már 179.000 Ft lesz. Viszont mellékállású katásoknak nincsen ellátási alapja.
A havi ellátási alap az az összeg, amiből a társadalombiztosítási ellátások összegeit, azaz a nyugdíjat, táppénzt, csecsemőgondozási díjat, gyermekgondozási díjat stb. számolják.
Természetesen az ezekben az időszakokban nem állíthatsz ki számlát. Amennyiben a táppénz időszakának hossza eléri a 30 napot, vagy a teljes hónapban táppénzben részesülsz, akkor kata adót sem kell fizetni. GYES, GYED esettén fontos, hogy kérj mentesülést a az aktuális hónapot követő hónap 12-ig a T101E nyomtatványon, vagy az ONYA felületen változás bejelentő lapján.
Az ellátások iránti kérelmeket az egészségbiztosító honlapján található elektronikus ügyintézéssel kérheted.
HÁTRÁNYOK
1. Tisztában kell lenned vele, hogy megéri-e KATÁS vállalkoznak lenned.
Mielőtt belevágsz az alapításba érdemes egy alapos kalkulációval kezdened. Nézd meg, hogy a naptári évben hány hónap van hátra, amiben KATA adót kell fizetned. A hónapok számát ezután szorozd meg 1 millió forinttal. Így megkapod a bevételhatárt.
Az első fontos szabály, hogy csak akkor éri meg katáznod, ha tervezett bevételeiddel nem léped át ezt a bevételi határt. Ha meghaladod a felső plafont, akkor is katázhatsz tovább, de ebben az esetben a bevételhatár feletti összeg után 40%-os különadót kell fizetned. Tehát érdemes mérlegelni, hogy a különadó mellett érdemes-e a katát választani.
A kata akkor éri meg legjobban, ha kevés költséggel dolgozol, ugyanis ennél az adózási formánál nem lehet elszámolni a költségeket. Így jó választás lehet szellemi tevékenységet végzel vagy ha szolgáltatást értékesítesz.
2. Figyelni kell a változásokra!
A KATA adózást a 2012. évi CXLVII. törvény a kisadózó vállalkozások tételes adójáról és a kisvállalati adóról szóló törvény szabályozza. Az esetleges változásokról azonban érdemes évente tájékozódni.
Ilyen például, hogy 2021-től belföldi kifizetőtől egy adott évben 3 millió forint feletti bevételt szerzel, akkor a 3 millió forintot meghaladó juttatást 40%-os adó terheli.
Ezekre érdemes odafigyelni neked vagy könyvelődnek!
3. Sajnos a nyugdíjban nem jelent egy év KATA 365 nap szolgálati időt.
Abban az esetben, ha valaki 50.000 Ft katát fizet, akkor 197 nap szolgálati időt szerez, amennyiben 75.000 Ft-ot fizet havonta, akkor 329 nap szolgálati időt.
Kövessen minket Facebookon!
Címkék
1+1% (2)
adóelőleg nyilatkozat (1)
adókedvezmény (3)
adóköteles rendezvény (1)
adóváltozások (1)
apaszabadság (1)
bérszámfejtés (2)
csed (4)
cégautó (1)
digitális könyvelés (2)
egyszázalék (2)
egyéni vállalkozás (4)
egyéni vállalkozó (3)
ellátások (2)
epr (1)
felmondás (1)
gyed (4)
gyes (4)
határidő (1)
kata (6)
kata adózás (2)
kisvállalati adó (1)
munkaidő (2)
munkanap (2)
munkanap áthelyezés (1)
munkaruha (1)
munkaszüneti napok (3)
munkaviszony (1)
nav (3)
navellenőrzés (1)
pályázatírás (1)
pótszabadság (1)
reprezentációs költség (1)
szabadság (1)
szja (7)
szja tervezet (4)
szocho (1)
vállalati adózás (2)
vállalkozás (2)
vállalkozás indítása (2)
végkielégítés (1)
átalányadó (2)
átalányadó 2023 (1)
átaányadó (1)
ünnepnapok (2)
Cégalapítás utáni regisztráció
/in vállalati adózás /by Gál Bence
Cégalapítás utáni regisztráció
A cégbírósági bejegyzést követően az elektronikus kapcsolattartásra kötelezett gazdálkodóknak cégkaput kell nyitnia, amit a cégvezetésre jogosult képviselő(k) már meglévő személyes ügyfélkapujukkal végezhetnek el. Amennyiben a vezető tisztségviselő nem rendelkezik ügyfélkapuval, úgy ez egy rövid ügyintézés keretében pótolhatja/megteheti bármely kormányablakban, okmányirodában, vagy NAV ügyfélszolgálaton. Az személyes ügyfélkapu megléte nem csak a regisztrációkor, hanem a további ügyintézések során is szükséges lesz.
Az újonnan alakult gazdasági társaságnak budapesti székhely esetén nem kell az önkormányzat felé iparűzési adó tekintetében bejelentkezni, mivel a cégbíróság ezt megteszi automatikusan. Ez az állítás nem igaz a Budapesten kívüli székhely és telephely esetén. Ilyen esetben Bejelentkezés, változás-bejelentési adatlapot kell küldeni a székhely és/vagy telephelyül szolgáló település részére. Mindenképpen érdemes tájékozódni a hely önkormányzatnál, hogy a választott tevékenységhez tartozik-e valamiféle további bejelentés vagy engedély.
Meghatározott esetekben gondoskodni kell a vezető tisztségviselők jogviszonyának NAV felé történő bejelentéséről az adóhatóság által rendszeresített xxT1041 nyomtatványon. Fontos, hogy a társasági szerződés rögzíti a vezető tisztségviselő(k) jogviszony fajtáját, tehát hogy az megbízási jogviszony vagy munkaviszony. Továbbá, ha a vállalkozás munkáltatóként is megjelenik, akkor az alkalmazottak jogviszonyát is a fentebb nevezett xxT1041 nyomtatványon tudja bejelenteni az adóhatóság részére.
Kezdő vállalkozásnak a kötelező kamarai regisztrációról sem szabad elfeledkeznie, ami áll egyrészről a kamara honlapján elérhető kitöltő programban rögzített adatokból, valamint 5.,000 Forint megfizetéséből a területileg illetékes kamara részére.
Végül, de nem utolsó sorban az adóhatóság felé is meg kell tenni a bejelentést a xxT201T nyomtatványon, ha az iratőrzés helye eltér a vállalkozás székhelyétől, vagy szolgáltatót vesz igénybe a székhelye biztosítására. Ha bejelentéskor nem került közösségi adószám megállapításra, pedig a cég tervez közösségen belüli kereskedelmet, vagy ügyletet folytat külföldi pénznemben, és a bejelentéskor nem lett kiválasztva, hogy a cég az MNB vagy a EKB árfolyamát választja, akkor szintén ezen a nyomtatványon tudja ezt pótolni.
Plusz regisztrációs kötelezettség, ami nem cégalapításkor merül fel, hanem az első kibocsátott számla előtt. Mivel minden kiállított számláról az adóhatóság szeretne tudni szeretne, így a NAV online számla felületén regisztrálni kell a gazdálkodót, és a kiállított számlák adatait itt kell feltölteni. A számlaadási kötelezettségnek számlatömbbel eleget tevő adózó számla adatait kézzel kell rögzíteni a rendszerbe, míg a gépi számlázást választók közvetlen adatkapcsolatot kell, hogy beállítsanak a számlázó program és az adóhatóság online számla rendszere között. Az utóbbi esetében az adminisztrációs kötelezettséget nagyban megkönnyíti, hogy az adatok automatikusan továbbküldésre kerülnek az adóhatóság felé, így manuális rögzítést nem igényel.
Kövessen minket Facebookon!
Címkék
1+1% (2)
adóelőleg nyilatkozat (1)
adókedvezmény (3)
adóköteles rendezvény (1)
adóváltozások (1)
apaszabadság (1)
bérszámfejtés (2)
csed (4)
cégautó (1)
digitális könyvelés (2)
egyszázalék (2)
egyéni vállalkozás (4)
egyéni vállalkozó (3)
ellátások (2)
epr (1)
felmondás (1)
gyed (4)
gyes (4)
határidő (1)
kata (6)
kata adózás (2)
kisvállalati adó (1)
munkaidő (2)
munkanap (2)
munkanap áthelyezés (1)
munkaruha (1)
munkaszüneti napok (3)
munkaviszony (1)
nav (3)
navellenőrzés (1)
pályázatírás (1)
pótszabadság (1)
reprezentációs költség (1)
szabadság (1)
szja (7)
szja tervezet (4)
szocho (1)
vállalati adózás (2)
vállalkozás (2)
vállalkozás indítása (2)
végkielégítés (1)
átalányadó (2)
átalányadó 2023 (1)
átaányadó (1)
ünnepnapok (2)
Kell-e könyvelő egy KATA-s vállalkozónak?
/in kata, munkaügyek /by Potó Márta
„Egy KATA-s vállalkozónak nem kell könyvelő”
Sokszor hallottuk már ezt a mondatot!
Amennyiben tisztában vagyunk a KATA adózás szabályaival, akkor lehetséges, hogy könyvelő nélkül is tud működni a vállalkozásunk, de ez a legritkább esetben van így.
Először nézzük meg, hogy milyen szabályok vonatkoznak egy KATA-s vállalkozás indítására.
Ki lehet KATA-s vállalkozó?
• az egyéni vállalkozó;
• az egyéni cég;
• a kizárólag magánszemély taggal rendelkező betéti társaság; közkereseti társaság
• az ügyvédi iroda
Ki nem lehet KATA-s vállalkozó?
· Akinek az adószámát a bejelentkezés évében vagy azt megelőző adóévben a NAV törölte
· Akinek a tevékenysége „Saját tulajdonú, bérelt ingatlan bérbeadása, üzemeltetése”
· A bejelentkezéskor végelszámolás, felszámolás vagy kényszertörlés hatálya alatt áll
Mikor választható a KATA?
· Ha már működő vállalkozásról van szó, akkor a bejelentést követő hónaptól lehet KATA-s
·Kezdő vállalkozásnál a vállalkozás nyilvántartásba vételének napjával, vagy a létesítő okirat ellenjegyzésének napjával
Hogyan kell bejelentkezni a KATA hatálya alá?
· A tevékenységét év közben kezdő egyéni vállalkozó
(aki szerepel az egyéni vállalkozások nyilvántartásában) a Webes Ügysegéden keresztül
· Az egyéni vállalkozói nyilvántartásban nem szereplő egyéni vállalkozó a T101 jelű adatlapon
· Már működő, egyéni vállalkozó a T101E bejelentőlapon
· A tevékenységét év közben kezdő kkt., bt., egyéni cég a cégbírósági nyilvántartásba vételi kérelemmel egyidejűleg nyilatkozik egyablakos rendszeren keresztül
· Már működő kkt., bt., egyéni cég a ’T201T jelű adatlap benyújtásával
· Az ügyvédi iroda a ’T201 jelű adatlapon jelentkezhet be.
https://onya.nav.gov.hu/#!/login
https://www.nyilvantarto.hu/ugyseged/
A KATA hatálya alá bejelentkezett kisadózó vállalkozásnak legalább egy fő kisadózót be kell jelentenie, viszont egy magánszemély csak egyetlen jogviszonyban jelenthető be kisadózóként.
A bejelentésben nyilatkozni kell arról is, hogy a kisadózó főállású kisadózónak minősül-e és ezzel biztosítási jogviszonyt szerez.
A főállású és a nem főállású kisadózó közötti különbség azért lényeges, mivel a fizetendő tételes adó nagysága ettől is függ.
Nem főállású kisadózó az, aki:
· legalább heti 36 órás munkaviszonyban áll,
· kiegészítő tevékenységet folytatónak minősül (pl: nyugdíjas vagy 40 év szolgálati idővel rendelkező nő),
· külföldön biztosított személynek minősül,
· olyan magánszemély, aki 2011. december 31-én I., II., vagy III. csoportos rokkantsági, baleseti rokkantsági nyugdíjra volt jogosult, és rokkantsági ellátásban vagy rehabilitációs ellátásban részesül,
· rokkantsági ellátásban részesül és egészségi állapota 50 százalékos vagy kisebb mértékű,
· a kisadózó vállalkozáson kívül más vállalkozásban nem kiegészítő tevékenységet folytató egyéni vállalkozó vagy társas vállalkozó,
· nevelőszülői foglalkoztatási jogviszonyban áll,
· köznevelési intézményben, szakképző intézményben vagy felsőfokú oktatási intézményben nappali rendszerű oktatás keretében folytat tanulmányokat.
A Nav-os bejelentéseken kívül a következőket kell még megtenni:
· Az Önkormányzatnál lehetőségünk van az iparűzési adóban az adózási mód megválasztására (erre még később részletesen kitérünk)
· Kamarai bejelentkezés, melyről egy korábbi cikkünkben lehet olvasni:
https://struktura-coop.hu/2022/03/18/kamarai-hozzajarulas/
Ezeket végig olvasva láthatjuk, hogy nem is olyan könnyű elindítani egy KATA-s vállalkozást.
Ha ezek után érdekelnek még a vállalkozás működését érintő szabályok is, akkor nézzen vissza a blogunkra a későbbiekben is!
Kövessen minket Facebookon!
Címkék
1+1% (2)
adóelőleg nyilatkozat (1)
adókedvezmény (3)
adóköteles rendezvény (1)
adóváltozások (1)
apaszabadság (1)
bérszámfejtés (2)
csed (4)
cégautó (1)
digitális könyvelés (2)
egyszázalék (2)
egyéni vállalkozás (4)
egyéni vállalkozó (3)
ellátások (2)
epr (1)
felmondás (1)
gyed (4)
gyes (4)
határidő (1)
kata (6)
kata adózás (2)
kisvállalati adó (1)
munkaidő (2)
munkanap (2)
munkanap áthelyezés (1)
munkaruha (1)
munkaszüneti napok (3)
munkaviszony (1)
nav (3)
navellenőrzés (1)
pályázatírás (1)
pótszabadság (1)
reprezentációs költség (1)
szabadság (1)
szja (7)
szja tervezet (4)
szocho (1)
vállalati adózás (2)
vállalkozás (2)
vállalkozás indítása (2)
végkielégítés (1)
átalányadó (2)
átalányadó 2023 (1)
átaányadó (1)
ünnepnapok (2)
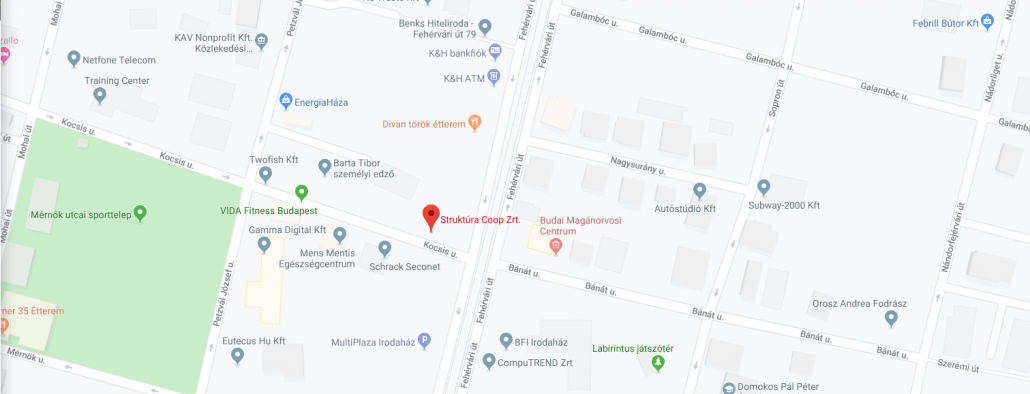
Kapcsolat
H-1119 Budapest,
Fehérvári út 85. C. ép. 4. em
Telefon: +36 1 365 17 45
E-mail: iroda@struktura-coop.hu
Ügyfélfogadás
Hétfő – 8:00-16:00
Kedd – 8:00-16:00
Szerda – 8:00-16:00
Csütörtök – 8:00-16:00
Péntek – zárva
(péntekenként az iratanyag leadás is szünetel)